Не смотря на проведение постоянной комплексной работы по профилактике различных способов дистанционных преступлений, граждане по-прежнему попадаются на уловки злоумышленников.
В современном мире люди являются активными пользователями всемирной паутины, владельцами гаджетов, имеют неограниченный доступ в социальные сети, что делает нашу жизнь удобнее, но требует определенных навыков и знаний.
Одновременно с развитием таких устройств появляются новые виды дистанционных преступлений, позволяющие обмануть и присвоить денежные средства граждан.
Данная проблема актуальна и для нашего округа, где за 2025 год жертвами дистанционных преступлений стали 6 человек, причиненный ущерб составил 4 млн. 522 тыс. рублей.
В структуре IT-мошенничеств преобладают преступления совершенные под предлогом: «покупки или продажи товаров, заказ услуг на Интернет-сайтах», «вложения в инвестиционные проекты, биржи, тотализаторы», «перевод денег на безопасный счет».
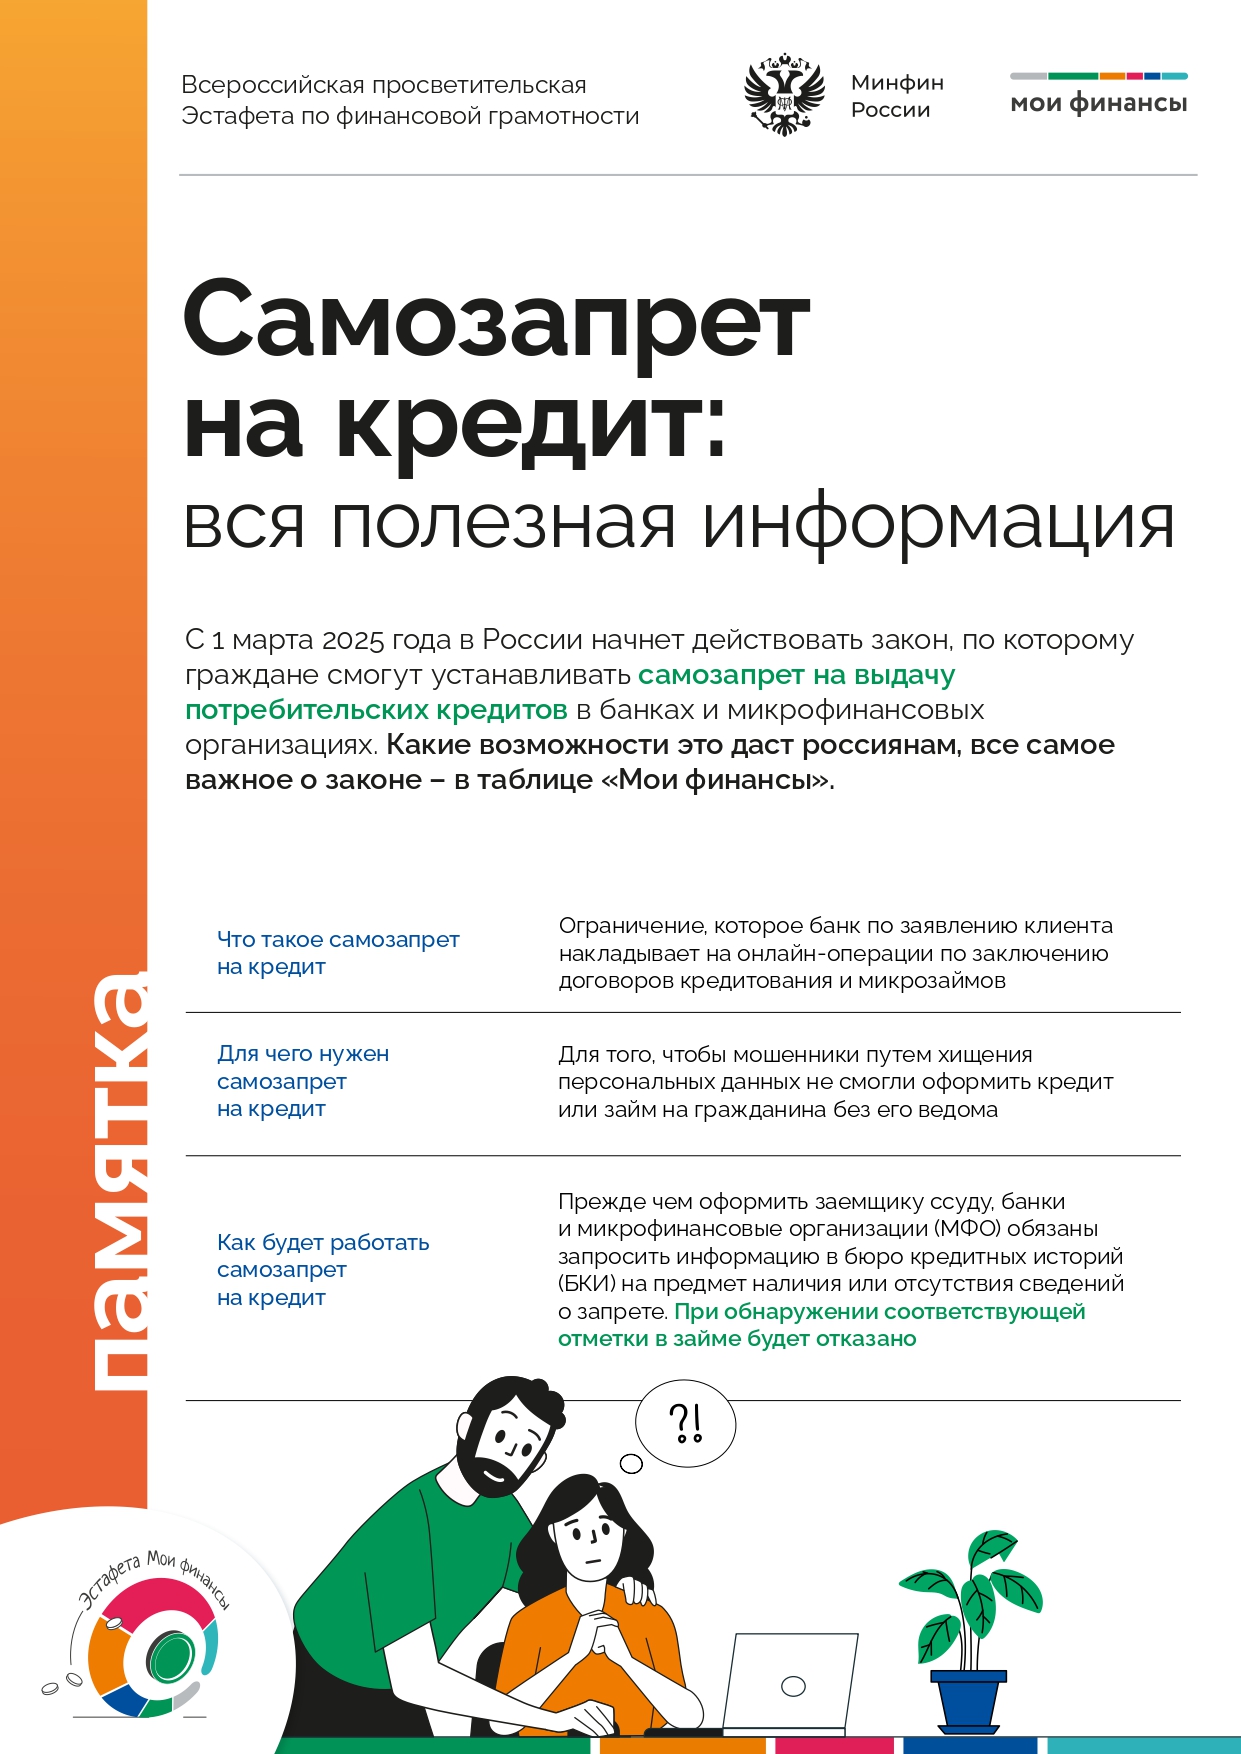
С 1 марта 2025 года россияне получили право устанавливать самозапрет на выдачу кредитов
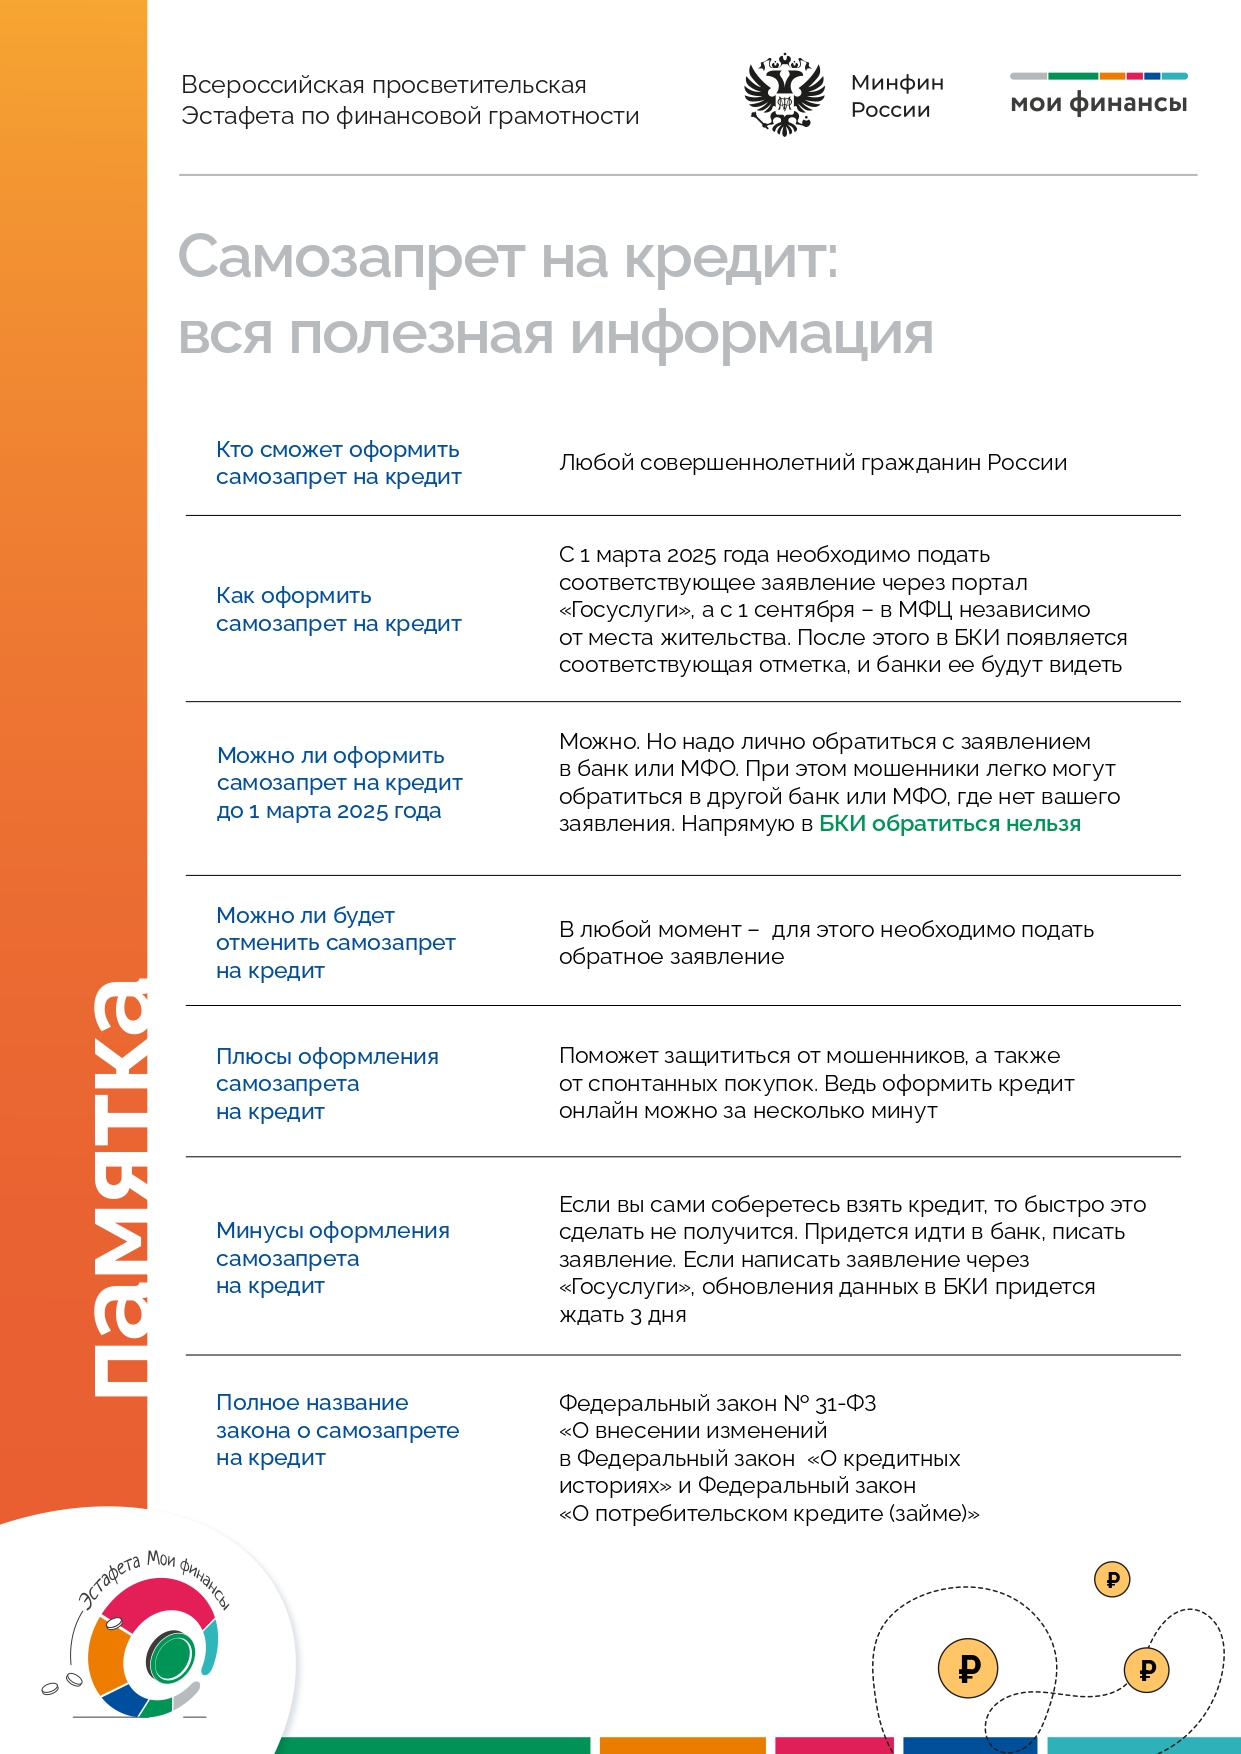
С 1 марта 2025 вступили в силу важные изменения в Федеральный закон от 30 декабря 2004 года №218-ФЗ «О кредитных историях». Теперь россияне могут запретить выдачу на свое имя новых потребительских кредитов и займов. Такой самозапрет устанавливается по желанию самого человека и служит защитой от мошенничества — никто не сможет оформить кредит на имя гражданина без его ведома.
Самозапрет распространяется на банки и микрофинансовые организации (МФО), но не затрагивает ипотеку, образовательные и автокредиты. Это сделано для того, чтобы при необходимости россиянин смог взять целевой кредит даже при действующем запрете.
Есть два режима самозапрета: полный и частичный. В первом случае он распространяется на заключение договоров со всеми банками и МФО в очном и дистанционном формате. Частичный позволяет выбрать один из вариантов: запрет на кредитные или на микрофинансовые организации, только очно или удаленно.
Самозапрет на кредиты бесплатный и действует бессрочно, пока россиянин сам его не отменит. Ограничений по количеству его установок или снятий нет. Ввести запрет можно даже в случае, если у человека уже есть действующие кредиты, при этом его наличие никак не ухудшит кредитную историю и рейтинг.
Для чего нужен самозапрет на кредиты
Механизм самозапрета разработан для того, чтобы граждане России могли защититься от мошенничества: он не позволяет злоумышленникам брать кредиты на чужое имя без согласия человека. Если кредит был выдан ошибочно или незаконно при действующем самозапрете, новые изменения в законе позволяют заемщику не исполнять условия по договору.
Для оформления самозапрета через портал “Госуслуги” нужно:
Войти в личный кабинет на сайте или в мобильном приложении “Госуслуги”, введя логин и пароль.
В строке поиска на главной странице набрать “Самозапрет на кредит”.
Выбрать услугу “Установление запрета на получение кредита”.
Нажать “Получить услугу”.
Заполнить электронную форму и ввести ФИО, ИНН, серию и номер паспорта.
Выбрать условия запрета: полный или частичный, очный и (или) дистанционный, банки и (или) микрофинансовые организации.
Проверить заявление, подписать его электронной подписью и отправить.
Оформление самозапрета на кредиты через МФЦ.
Чтобы оформить самозапрет при личном посещении многофункционального центра, нужно написать заявление по стандартному шаблону, выбрать условия и подписаться. Однако важно учитывать, что МФЦ вводят возможность установления самозапрета постепенно: с 1 марта по 31 августа 2025 года. Поэтому сейчас оформить его можно не во всех отделениях.
Во всех случаях заявление направляется в квалифицированные бюро кредитных историй (КБКИ). КБКИ включают в кредитную историю гражданина сведения о самозапрете, затем в тот же день направляют уведомление об его установке, которое содержит дату и время подачи заявления, а также дату начала действия запрета.
Проверить статус запрета можно на "Госуслугах" при наличии подтвержденной учетной записи. Нужно выбрать услугу ”Проверка статуса запрета на получение кредита” и направить запрос. В сформированном заявлении понадобится проверить свои данные и подписать его при помощи электронной подписи. Как правило, ответ на запрос приходит в течение нескольких минут. Уведомление о статусе самозапрета придет в личный кабинет.
Что делать, если кредит был оформлен после установления запрета
Если после установки самозапрета на россиянина был оформлен кредит, то волноваться не стоит — закон на стороне заемщика. Гражданин не будет обязан исполнять обязательства по договору, заключенному при наличии самозапрета. Также он сможет исключить информацию об этом договоре из кредитной истории. Банк или МФО, в свою очередь, не будет иметь права требовать возврата денежных средств.
Как банки проверяют наличие запрета на выдачу кредитов
Когда гражданин обращается за кредитом, банк или МФО просит предоставить ИНН, затем направляет его на проверку в ФНС. После этого в бюро кредитных историй запрашиваются сведения о том, есть ли у заемщика действующий самозапрет на кредиты. Россиянину не одобрят заявку на выдачу кредитов, если хотя бы в одном бюро кредитных историй подтвердится его наличие.